Skadedata til forsikring: hva du må melde og dokumentere

Meld skaden uten ugrunnet opphold, og send oversikts- og detaljbilder med original metadata så snart du kan. Oppgi tid, sted og en nøktern beskrivelse av det som skjedde. Skadedata til forsikring skal sendes gjennom forsikringsselskapets egen skademelding eller digitale skjema, ikke på e-post eller SMS. Gjør du dette raskt og strukturert, går saksbehandlingen fortere og du reduserer risikoen for tvist om hva som egentlig skjedde.
Kort oppsummert:
- Rask og strukturert melding med bilder, dato, sted og faktabasert beskrivelse kan forkorte saksbehandlingstiden betydelig.
- Minst ett bilde med kontekst og ett nærbilde av skaden, samt original kvalitet og tydelig filnavn, styrker bevisførselen.
- Meld skaden så snart som mulig for å unngå svekkelse av bevis, erstatningsreduksjon og lengre saksbehandlingstid.
- Nøyaktig og kronologisk dokumentasjon gir bedre grunnlag for riktig erstatning og reduserer risikoen for tvist.
- For bedrifter tilbyr løsninger som Fleetvakt effektiv skade- og dokumentasjonsbehandling med automatisk verifisering og norsk hosting.
Innholdsfortegnelse
- Hvilke skadedata må du sende til forsikringsselskapet?
- Hvordan tar du gode skadebilder som holder som bevis?
- Hvor raskt må du melde skaden til forsikringsselskapet?
- Hva er FOSS, NASK og VASK, og hvorfor registreres skadedataene dine?
- Hva skjer etter at du har sendt inn skademeldingen?
- Hvordan påvirker skadedataene dine dekning og erstatning?
- Fleetvakt som praktisk løsning for skadedokumentasjon
- Vaner som faktisk reduserer konflikt med forsikringsselskapet
- Slik kommer du videre med Fleetvakt
- Kilder
- Ofte stilte spørsmål
Hvilke skadedata må du sende til forsikringsselskapet?
Et forsikringsselskap kan ikke behandle en sak det ikke har grunnlag for. Skademeldingen må derfor inneholde konkrete opplysninger, ikke bare en generell beskrivelse av at «bilen ble skadet».
Disse dataene går inn i nesten alle skademeldinger for kjøretøy:
- Personalia og avtaledata: navn, kontaktinformasjon og policynummer, slik at saken kan kobles til riktig forsikringsavtale.
- Kjøretøyets registreringsnummer, merke og modell.
- Tid og sted for hendelsen, så nøyaktig som mulig, ned til klokkeslett og adresse eller GPS-punkt.
- En kronologisk hendelsesbeskrivelse i faktabasert språk. Skriv hva som skjedde, ikke hvem du tror hadde skylden.
- Bilder, både oversiktsbilder av hele situasjonen og nærbilder av skaden.
- Kvitteringer, verkstedoverslag eller takstrapport hvis du allerede har fått en vurdering.
- Vitneopplysninger med navn og kontaktinfo, hvis noen andre så hendelsen.
- Politirapport, dersom politiet var involvert.
Forbrukerrådet peker på nettopp disse punktene som avgjørende for kjøretøyskader: registreringsnummer, nøyaktig tid og sted, beskrivelse, bilder, vitner og eventuelle politireferanser. Mangler ett av dem, ber saksbehandleren om det likevel, og du taper tid.
Hvordan tar du gode skadebilder som holder som bevis?
Et bilde uten kontekst beviser lite. Et oversiktsbilde og et nærbilde sammen viser derimot både hvor skaden er og hvordan den ser ut i detalj.
Følg denne rekkefølgen når du fotograferer:
- Ta et oversiktsbilde som viser hele kjøretøyet og omgivelsene, gjerne fra flere vinkler.
- Ta nærbilder av selve skaden, rett forfra og litt på skrå, slik at dybde og omfang kommer med.
- Fotografer registreringsskiltet i samme runde, så bildene entydig kan kobles til riktig kjøretøy.
- Send originale filer, ikke skjermbilder eller komprimerte kopier. Komprimering og deling via for eksempel meldingsapper fjerner ofte EXIF-metadata som tidspunkt og posisjon.
- Navngi filene konsekvent, for eksempel med dato og kjøretøy, slik at de er søkbare senere.
Datatilsynet anbefaler minst mulig lagring av unødvendige personopplysninger i denne typen dokumentasjon, samtidig som tidsstempling og kronologi bevares. Det betyr: fotografer det som er relevant for skaden, ikke personer eller detaljer som ikke hører saken til.
Profftips: Ta et «før»-bilde av bilen ved hvert skift eller hver reise hvis du kan. Har du et referansebilde fra før skaden, er det mye enklere å bevise at skaden faktisk skjedde i det aktuelle tidsrommet.

Hvor raskt må du melde skaden til forsikringsselskapet?
Forsikringsavtaleloven krever at du melder skaden «uten ugrunnet opphold». Det finnes ingen fast frist i dager, men prinsippet er enkelt: du skal ikke sitte på informasjonen lenger enn nødvendig.
Venter du for lenge, får det konsekvenser:
- Bevisene blir svakere. Skader, vitner og spor forsvinner eller blir vanskeligere å dokumentere presist.
- Ved klar uaktsomhet i forsinkelsen kan erstatningen avkortes, altså reduseres.
- Saksbehandleren kan stille flere spørsmål om hvorfor meldingen kom sent, noe som forlenger prosessen.
Er du usikker på om noe er en «reell» skade eller ikke, meld den likevel. Noter dato og klokkeslett for når du sendte meldingen, det er nyttig dokumentasjon i seg selv hvis noe skulle bli uenighet senere.
Hva er FOSS, NASK og VASK, og hvorfor registreres skadedataene dine?
Forsikringsselskapenes sentrale skaderegister (FOSS) samler informasjon om meldte skader fra alle norske forsikringsselskaper. Registeret brukes til å forebygge svindel og oppdage mønstre i skadehistorikk, for eksempel om samme kjøretøy eller person har flere meldte skader over tid.
To andre registre er verdt å kjenne til:
- NASK samler data om naturskader, som flom, storm og skred.
- VASK samler statistikk om vannskader, ofte fra rør og lekkasjer i bygninger.
Begge datasettene brukes i analyser og forebyggende arbeid når dataene er anonymisert og strukturert, blant annet i kommunal klimatilpasning. For deg som forsikringstaker betyr registreringen at skadedataene dine kan bli sammenlignet med andre saker. Det er ikke noe å bekymre seg for i seg selv, men det er en grunn til at nøyaktig og konsistent informasjon i skademeldingen lønner seg.
Hva skjer etter at du har sendt inn skademeldingen?
Så snart meldingen er registrert, går saken inn i en fast prosess hos forsikringsselskapet.
- Du får en bekreftelse med saksnummer og som regel et anslag for behandlingstid.
- Saksbehandleren går gjennom dokumentasjonen og vurderer om noe mangler.
- Du kan bli bedt om mer, for eksempel flere bilder, en formell takst, et verkstedoverslag eller en politirapport.
- Saken vurderes mot vilkårene i forsikringsavtalen din.
Et registrert saksnummer er ikke en garanti for utbetaling. Registrering i skadesystemet er et administrativt punkt, mens dekning avgjøres separat basert på vilkår og dokumentasjon. Hold kontakten med saksbehandleren faktabasert: gjenta kronologien nøytralt, og be om skriftlig avklaring hvis noe er uklart. Det gir deg noe å vise til hvis saken trekker ut.
Hvordan påvirker skadedataene dine dekning og erstatning?
Kvaliteten på dokumentasjonen din avgjør i praksis hvor raskt og hvor fullt en sak dekkes. Først må selskapet fastslå hvilken type dekning som gjelder, en ansvarsskade der en annen part har skylden, eller en egen skade som dekkes av kaskoforsikring, innboforsikring eller lignende.
Noen praktiske punkter er verdt å ha i bakhodet:
- God, kronologisk dokumentasjon gjør det enklere for selskapet å fastslå ansvar og beregne riktig erstatningsbeløp.
- Mangelfull dokumentasjon fører ofte til lavere utbetaling eller lengre behandlingstid, ikke nødvendigvis avslag.
- Egenandelen din er fast uansett skadeomfang. Ved små skader kan det i noen tilfeller vurderes om det lønner seg å melde dem eller ikke.
Fleetvakt som praktisk løsning for skadedokumentasjon
For privatpersoner er telefonkameraet nok. For bedrifter med flere kjøretøy blir det raskt uoversiktlig å holde styr på bilder, tidspunkt og hvem som dokumenterte hva, spesielt når informasjonen spres i meldingstråder og chattegrupper.
Fleetvakt løser dette ved å ta live-bilder av hvert kjøretøy ved skiftstart og skiftslutt, verifisert av AI-basert skiltgjenkjenning som sikrer at bildet faktisk viser riktig bil.
- All lagring skjer med norsk hosting og GDPR-kompatible rutiner, inkludert automatisk sletting av bilder som ikke lenger er aktuelle.
- Skadehistorikken bygges automatisk opp kronologisk, og kan eksporteres som PDF eller CSV til forsikringsselskapet ved behov.
- Rollebasert tilgang skiller mellom sjåfør og administrator, slik at ikke alle kan endre eller slette dokumentasjon.
Det gir en koblet sporbarhet mellom identitet, tidspunkt og standardiserte fotovinkler som er nettopp det som teller mest når en sak går til vurdering.
Vaner som faktisk reduserer konflikt med forsikringsselskapet

Etter å ha satt meg inn i hvordan skadesaker faktisk behandles, er mønsteret tydelig: de sakene som går raskest, er de der dokumentasjonen er faktabasert og kronologisk fra første minutt, ikke rekonstruert etterpå.
Standardiserte bilder og konsekvente filnavn slår løse chattegrupper hver gang. Og hold en logg over hvem som lastet opp hva og når. Den logg-detaljen virker kjedelig helt til den avgjør en tvist.
— Sejad
Slik kommer du videre med Fleetvakt
Det finnes løsninger for bedrifter med flere kjøretøy som samler skadebilder, tidspunkt og dokumentasjon i kronologisk rekkefølge og med AI-verifisering, slik at skader kan dokumenteres effektivt og eksporteres raskt.
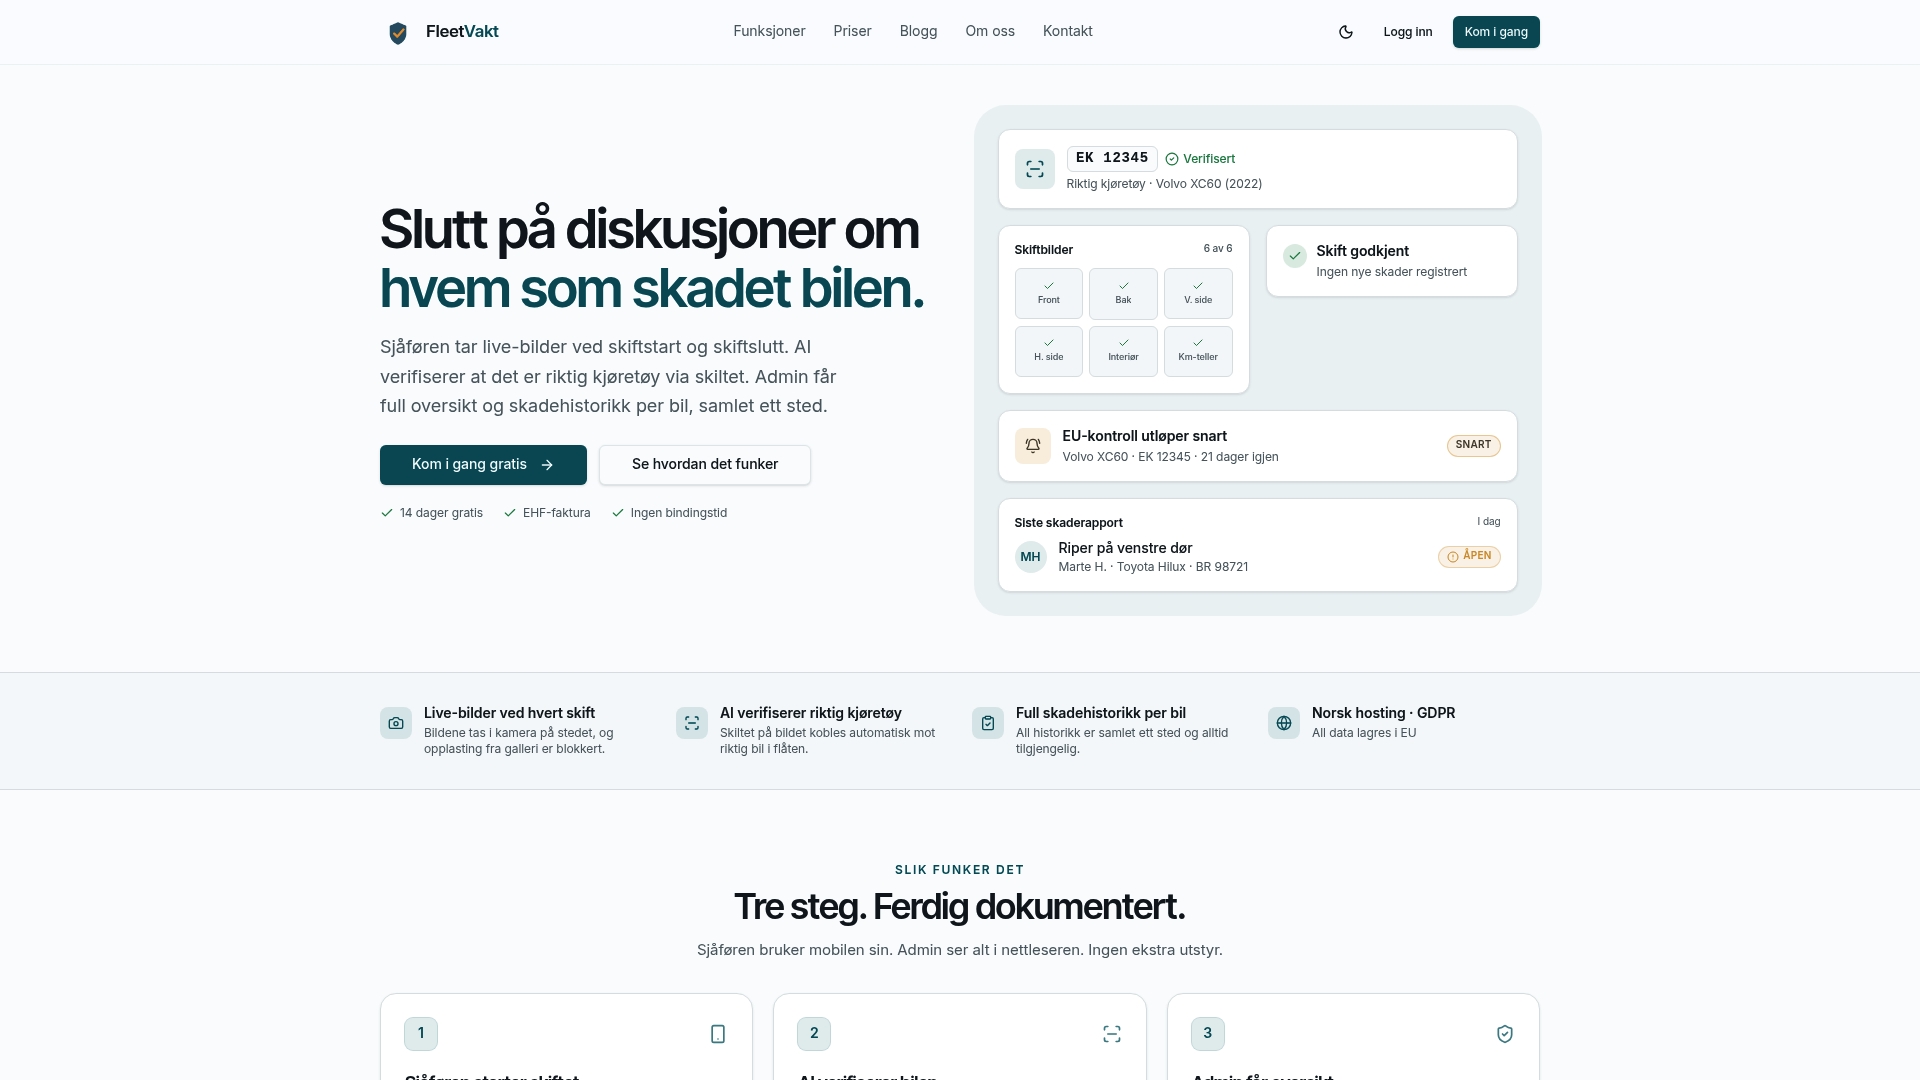
Løsningen egner seg for flåteansvarlige som er trøtte av å bruke timer på å rekonstruere hva som skjedde og når. Funksjonene inkluderer skiltgjenkjenning, sanntids skadekart og automatisk skadehistorikk, alt lagret med norsk hosting. Abonnementet starter fra 499 kr per måned, avhengig av antall aktive kjøretøy i flåten. Vil du se hvordan det fungerer for din bedrift, kan du ta kontakt for en gjennomgang av prisene og planene som passer flåten din.
Kilder
Vil du dobbeltsjekke reglene selv, er disse kildene et godt sted å starte:
- Lovdata — Forsikringsavtaleloven
- Forsikringsselskapenes sentrale skaderegister (FOSS) — Finans Norge / Forsikringsdrift
- Datatilsynet — informasjonssikkerhet hos virksomheter
- Forbrukerrådet — råd om forsikringsskader
- Vestlandsforsking / Miljødirektoratet — rapport om bruk av skadedata
Bruk alltid forsikringsselskapets eget digitale skademeldingsskjema når du sender inn, det sikrer at dataene kommer riktig sted og blir registrert med en gang.
Ofte stilte spørsmål
Hvor fort må jeg melde skade til forsikringsselskapet?
Du skal melde skaden uten ugrunnet opphold, altså så snart det er praktisk mulig etter at du oppdager den. Forsikringsavtaleloven setter ikke en fast antall dager, men lang, ubegrunnet forsinkelse kan svekke bevisene dine og i verste fall gi avkortning av erstatningen.
Hvordan melder jeg en forsikringsskade riktig?
Bruk forsikringsselskapets eget digitale skademeldingsskjema, og fyll ut policynummer, registreringsnummer, tid og sted, samt en kort, faktabasert beskrivelse. Legg ved oversikts- og nærbilder i original kvalitet, uten kompresjon som fjerner metadata.
Dekker forsikringen skader jeg har forårsaket selv?
Det avhenger av forsikringstypen. Kaskoforsikring dekker ofte egen skade på eget kjøretøy, mens ansvarsforsikring dekker skade du påfører andre, noe som også kan være aktuelt ved handel eller vurdering av brukte lastbiler. Egenandelen gjelder uansett, og ved grov uaktsomhet kan dekningen bli begrenset.
Hvor finner jeg et digitalt skademeldingsskjema?
Det digitale skademeldingsskjemaet ligger normalt på forsikringsselskapets egen nettside eller i appen deres, ofte under «meld skade» eller «mine forsikringer». For bedrifter med flere kjøretøy kan et system som skadekartet i Fleetvakt forenkle selve dokumentasjonen som skal legges ved skademeldingen.